最近與同業交流,
發現有些醫師的醫療業務,
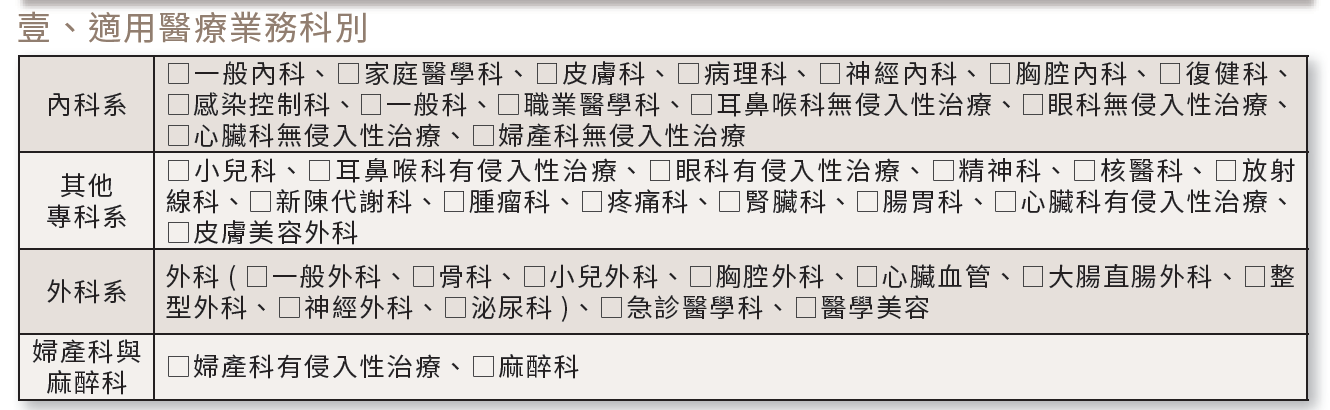
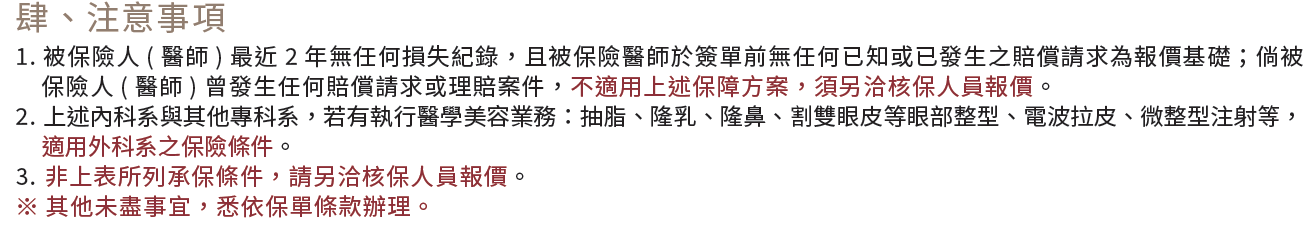
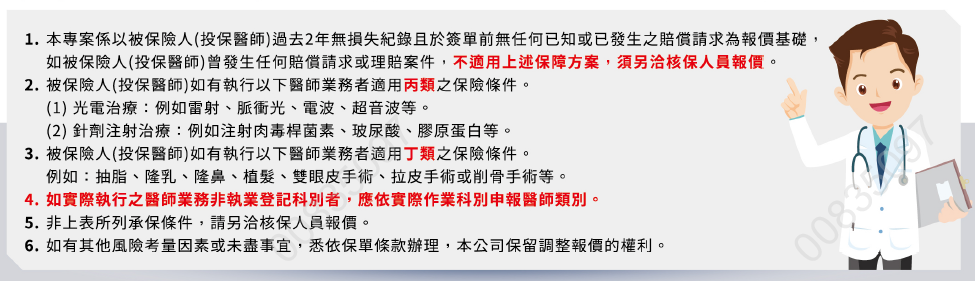
大家並不知道醫責險如何認定其保險費率?
小弟嘗試整理相關資料及實務經驗做分享。
https://vocus.cc/article/6a6d9f23fd897800017ee90d


最近與同業交流,
發現有些醫師的醫療業務,
大家並不知道醫責險如何認定其保險費率?
小弟嘗試整理相關資料及實務經驗做分享。
https://vocus.cc/article/6a6d9f23fd897800017ee90d
5月第二個星期天
是母親節
5月12日是國際護師節
祝大家母親節&護師節快樂!
不過現在醫療執業環境的險惡
除了醫責險/醫構險/藥責險外
https://www.moodlight.com.tw/blog/detail/57
Hospital/Clinic Professional Liability Insurance
https://drinsurancebroker.blogspot.com/2025/05/hospitalclinic-professional-liability.html
Pharmacist professional liability insurance
https://drinsurancebroker.blogspot.com/2025/04/pharmacist-professional-liability.html
護理人員專業責任保險(護責險)
也是重要的責任保險
此篇文章嘗試整理
護責險的相關資料

資料來源:
其實醫法雙修的楊坤仁醫師
在其文章中指出
護理的醫療糾紛數量
不管是民事或刑事
都是照科別區分的前幾名
所以不可不慎
過去的實際案例中
最後都有判決
護理師應負刑or民事責任
所以護理師的執業過程
真的要非常小心
通常條款是這麼寫的
被保險人於追溯日起至保險期間屆滿日前
執行護理人員業務時
因過失、錯誤或疏漏行為
而違反其業務上應盡之及義務
直接導致第三人體傷或死亡
依法應由被保險人負賠償責任
而於保險期間內受第三人賠償請求者
本公司依本保險契約之約定
對被保險人負賠償之責
護理人員業務的業務包含
這些都在保障範圍之內喔!
我上保發中心查詢
目前國內有銷售護責險的公司
好像只有六家產險公司

以下簡單整理
我手邊有資料的幾家公司
所以護理朋友
可依自身需求選擇投保
在當代台灣社會中
不論是何種專業人士
都有可能面臨相關的執業責任風險
保險可以適時轉嫁相關的賠償責任喔!
感謝A-Pen - 專屬於醫師的實名認證社群的邀請
小弟於4/29 晚上的免費線上講座
順利落幕
很感謝大家的參與及討論
小弟受益良多
本文嘗試整理
此次演講的相關資料供參考

https://www.moodlight.com.tw/blog/detail/57
我想這部分案例很多
直接Google “醫療糾紛 賠償”
等關鍵字
就有很多實際案例供參考

可能是醫院&醫師可能一起負連帶賠償責任喔……

另外醫療院所的場地
發生的意外事故
若醫療院所有疏失/過失
可能也需要賠償喔……
所以不可不慎


這部分可參考拙作
https://www.moodlight.com.tw/blog/detail/57
也可參考我敬佩的學姊
蘇稟元醫師的文章介紹
醫師該選哪一種?
醫師業務責任險 vs 醫療機構責任保險,專業解析!
https://supingyuan.blogspot.com/2025/03/vs.html


可參考前輩謝忠憲保險經紀人的文章
也可以用這樣的思維
去想想經營醫療院所
可能會遇到甚麼樣的問題
如何因應喔!
以上報告
歡迎大家不吝指教與討論
最近看到社群媒體上
沸沸揚揚的醫療糾紛事件
讓我們醫界同行
更加了解到
現在醫療執業環境的險惡
以及醫責險的重要
https://www.moodlight.com.tw/blog/detail/57
不過許多專業人士
其實都有相對應的責任保險
此篇文章嘗試整理
藥師業務責任保險的相關資料

其實在劉律師的著作
有提到
曾經有藥局因其疏失
法院判決須負連帶賠償責任
藥師之注意義務包含
若有違反相關義務
並構成侵權行為
可能藥師就要賠錢了
所以不可不慎
通常條款是這麼寫的
被保險人於追溯日起至保險期間屆滿前
執行藥師或藥劑生業務
因過失、錯誤或疏漏行為
而違反其業務上應盡之責任及義務
直接引致第三人體傷或死亡
依法應負損害賠償責任
且在保險期間或期滿後二個月內受賠償請求時
本公司依本保險契約之約定
在保險金額範圍內對被保險人負賠償之責
所以我們可以看到
關於追溯期、基本發現期間的說明
可參考以下文章
https://www.moodlight.com.tw/blog/detail/57
而藥師的業務包含
這些都在保障範圍之內喔!
因為有朋友想要投保
所以我整理到四家保險公司的資料
發現在除外責任條款
及費率/自負額上
不同公司略有不同
以下簡單整理
所以藥師朋友
可依自身需求選擇投保
在當代台灣社會中
不論是何種專業人士
都有可能面臨相關的執業風險
責任保險
可以適時轉嫁相關的賠償責任喔!
<感謝保險武士&保險武士獨家觀點社團的討論>
<本文未經婦產科醫師審稿 請各路大神不吝指正>
台灣少子化的問題非常嚴重
甚至已成為嚴峻的國安危機
因此從中央到地方政府
無不想盡辦法鼓勵生育
而對於無法生育的年輕夫妻
政府更補助試管嬰兒費用
以增產報國
然而醫學上
甚麼是不孕症呢?
不孕症的相關治療
或醫療糾紛
醫責險/醫療險可否理賠呢?
以下是簡單介紹

以下資料摘錄自
夫妻雙方
只要在沒有避孕的情況下
經過12個月以上的性生活
而沒有成功受孕
即稱為不孕症
而年齡超過35歲的女生,
若超過半年無法受孕,
可以考慮提早就診。
無法懷孕的原因很多
男生女生可能各半
所以若真的無法順利受孕懷胎
男女生都要到婦產科接受檢查
不是只有女生去看婦產科。
男性因素包含:
女性因素包含:
另外有些不孕症
是男女雙方皆有混合因素
也有醫學上認定
不明原因造成的不孕症
治療方面
當然是盡可能找出不孕原因
做對應的治療。
另外可考慮人工受孕
利用人工生殖技術來協助受孕的方法
分成「人工授精」及
「試管嬰兒」兩大類
「人工授精」
是將丈夫的精蟲取出處理之後
將活動精蟲注射入女生子宮內
以提高受孕機會
「試管嬰兒」
又稱體外授精及胚胎植入
需要將體內卵子取出
在體外受精形成形成胚胎後
再植入子宮內
接受試管嬰兒的治療
女方須接受較多的藥物注射
就有相關的風險……
為了鼓勵大家生育健康寶寶
政府有兩項重要補助
這個各縣市政府的方案略有不同
以台東縣衛生局為例
只要配偶任一方設籍台東縣
並且該次婚姻關係存續期間未生育第一胎者
女生補助2500元
檢查包含:
血液常規(含海洋性貧血篩檢)、
甲狀腺刺激素
尿液檢查篩檢
愛滋病篩檢
梅毒篩檢
水痘抗體檢查
德國麻疹抗體檢查
濾泡刺激素檢查
黃體化激素檢查及催乳激素檢查
男性補助1000元
檢查包含:
血液常規(含海洋性貧血篩檢)
甲狀腺素檢查
尿液檢查篩檢
愛滋病篩檢
梅毒篩檢
精液分析檢查
若檢查出來
真的有不孕症
國家有相關的補助計畫
讓不孕症夫妻可以接受
體外受精人工生殖技術
我直接引用
供大家參考


以下資料引用
但在試管嬰兒的療程中
使用促性腺激素(hMG,FSH)去刺激排卵
可能會誘發卵巢過度刺激症候群(OHSS)
其症狀包含
大量腹水積聚
血液過濃
腎功能衰竭
血栓形成
或胸膜積水造成呼吸困難
若未及時治療
甚至可能有死亡的風險
不可不慎
可參考拙作
剖腹產與實支實付醫療險 Cesarean Section and Medical Expense Insurance
https://drinsurancebroker.blogspot.com/2024/06/cesarean-section-and-medical-expense.html
根據
《住院醫療費用保險單示範條款
第 12 條(除外責任)》
懷孕、流產或分娩及其併發症
不孕症、人工受孕或非以治療為目的之避孕及絕育手術
保險公司是不負給付各項保險金的責任的
所以實支實付/日額型醫療險
是不會理賠不孕症治療的
另外可參考
<111年評字第510號>
病患因為取卵後
腹脹2天
輕度呼吸困難
尿少
體重一天增加3公斤
診斷為OHSS(卵巢過度刺激症候群)
入院接受治療
向保險公司申請醫療險理賠遭拒
向評議中心申請評議後
評議中心諮詢醫療顧問此問題

而依照一般醫理判斷
兩位顧問醫師都這麼回應

所以最後評議仍認定
保險公司不須理賠
我在去年以前的個人醫責險保單
其除外原因是這麼寫的

所以以前跟人工流產手術、
不孕症有關的治療手術
個人醫責險是不理賠的
但今年(2024年)開始的保單條款
是這樣寫的

可以看到
這兩條已經被拿掉了!
換個說法
任何與人工流產手術、結紮或與不孕症有關之治療手術
若造成醫療糾紛
醫師依法應負賠償責任
而在保險期間內
首次受賠償請求時
醫責險保單會啟動理賠的
個人樂見產險公司
為醫師族群
提供更完善的責任保險之保障
台灣少子化嚴重
因而國家鼓勵生育
並補助不孕症之檢查及治療
然而依照醫療險示範條款
及評議中心之認定
不孕症之治療及相關併發症
醫療險並不會理賠
反而若有醫療糾紛
醫師醫責險會啟動理賠
希望未來有機會
醫療險的除外責任
也能夠適度調整及放寬
嘉惠被保險人囉…..
以上報告
歡迎大家討論指正
<感謝看見保經 林口事業部 Catherine Chen 執業保險經紀人補充>
實務上
若因為OHSS住院
向保險公司申請理賠
有部分公司是申請成功的~
所以若客戶/病人不幸罹患相關疾病
還是可以試著送件看看
說不定有機會獲得保險理賠喔!
非常感謝大家在2023年9月27日晚上
參加由 Apen 主辦
小弟報告的醫責險線上分享會
也很感謝各位先進們的提問與經驗分享
連我的律師朋友都說
問題討論的水準非常高
醫界真的聰明人很多
為求慎重起見
小弟整理這些問題與回答
並且請益多位醫、法、保險業界人士
希望能讓大家更了解醫責險的內容
<免責聲明>
本篇文章為作者本人之經驗、通則及個人意見表達,
但並不保證個別保單效力及醫療糾紛案件之損害責任認定。
若對投保保險、契約條款有疑慮,
請詢問具醫責險專業的保險業務員/經紀人,
並且依據契約自由原則,
實際情形依各保險公司承保及契約條款為準。
若對法律有相關問題,
請洽詢合格的律師。

A1.
我知道有些大醫院有所謂互助金的制度(如台大景福互助會)
https://www.phew.tw/article/cont/phewpoint/current/news/4616/product
然而各大醫院的互助金制度並不透明
並且不一定會全部負擔賠償費用
若醫師不清楚自身醫院的醫療糾紛賠償機制
建議仍可投保醫責險
同時享有醫院及保險公司的雙重保障
並且醫院與醫療糾紛之病家開協調會時
只要有通知保險公司
那協調會後之和解金
保險公司仍需負責賠償
保單條款說明如下
A2.
有點類似Q1. 的問題
還是回到服務的醫療院所,
對於醫療糾紛的賠償,
有沒有相關的機制以及明定責任分擔,
沒有的話,仍然建議投保醫責險以轉嫁風險
保額可依個人狀況選擇投保
最低每次事故保險金額100萬元
而若服務之機構有相關醫療糾紛處理機制,
並且明定PGY的賠償金額,
自己可以接受,
那麼選擇不投保醫責險,
風險自留,
也是一種風險管理的方法
A3.
關於 醫療事故預防及爭議處理法(簡稱醫預法) 的簡單重點整理如下
https://drinsurancebroker.blogspot.com/2022/11/blog-post_20.html
個人認為最後醫預法的制定
只是明文訂定醫療爭議的處理流程
但是最重要的民事求償及抗辯費用
還是沒有很好的賠償機制
所以如果想要轉嫁醫療糾紛造成的財務風險
還是需要靠投保醫責險來達成
A4.
也是跟前面有些相似的議題
醫師公會或醫院的法務/醫療爭議關懷小組
可以協助處理相關的和解或法律問題
但是未投保醫責險
仍無法轉嫁醫療糾紛造成的財務風險
所以除非有投保醫責險
否則仍然是選擇"風險自留"的風險管理方式
A5.
醫學美容在保險公司眼中
是相對高風險的業務科別
多家產險公司是直接拒絕醫美醫師投保
建議若醫美醫師欲投保醫責險
應選擇DM載明有"皮膚美容外科"、"醫學美容"等業務科別之公司
我在協助客戶投保時
也會附上DM的內容
作為保險契約的一部分
如下圖所示
《消費者保護法》第22條:
「企業經營者應確保廣告內容之真實,
其對消費者所負之義務不得低於廣告之內容。
企業經營者之商品或服務廣告內容,
於契約成立後,
應確實履行。」
《金融消費者保護法》第8條:
「金融服務業刊登、播放廣告及進行業務招攬或營業促銷活動時,
不得有虛偽、詐欺、隱匿或其他足致他人誤信之情事,
並應確保其廣告內容之真實,
其對金融消費者所負擔之義務不得低於前述廣告之內容
及進行業務招攬或營業促銷活動時對金融消費者所提示之資料或說明。」
A6.
麻醉業務在保險公司眼中
是屬於最高風險的戊類科別
因而保費收取最高
個人認為
醫美業務是一回事
麻醉糾紛是另一回事
只要是合格的麻醉科醫師
執行麻醉業務
致病人體傷或死亡
保險公司就有義務
依照醫責險條款負擔賠償責任
與病患本身的醫美糾紛
是兩件事情
A7.
請參考各產險公司醫責險條款之除外不保事項
不太想在公開頁面寫太明顯
若實務上
保險公司仍有理賠
應視為融通理賠
而非正常理賠
若醫療機構投保醫療機構綜合責任保險
其除外不保條款
與個人醫責險(醫師業務責任保險)有所不同
並且有部分產險公司
其醫責險條款為
醫療賠償責任保險
(Medical Indemnity Insurance)
除了條款與傳統醫責險不同外
還可依個人執業需求
附加其他條款
另外有產險公司之醫責險
可附加
牙醫師執行治療舒眠麻醉患者業務附加條款
牙醫師可依自身需求選擇投保
建議若有除外不保的相關疑慮
可與熟悉醫責險的保險經紀人/業務員討論
選擇適合的保險投保
(感謝 陳佳波保險經紀人的補充說明)
自今年2-3月開始
各產險公司除外條款
已拿掉
牙醫師執行全身性舒眠麻醉
或婦產科依法執行人工流產
的部分囉!
各位醫責險續保的醫師
可以注意看看
自己的保單
是否條款有更新喔!
我是希望未來
其他除外責任的部分
都可以拿掉啦.....
A8.
大多數有DM明碼報價的公司
就是照DM的保費條件投保
依業務科別決定保費
而非職級或執業地區
若是需要個別報價的公司
或非DM明載之特殊條件
核保人員才會依照執業年資等各項條件
綜合決定醫師的年繳保費
A9.
請參考下圖及醫責險保單範例
只要在同一家保險公司投保
就會追溯自第一年的保險契約始日
當然要注意
隨著追溯期一年兩年的增加
保費也會隨著增加喔!
並且要注意
並非每家保險公司之續保單
都會載明追溯日期
所以要看清楚自己的續保單
是否追溯日為首年度的起保日喔!
若有疑問
建議與您的業務員/經紀人確認清楚喔!
A10.
這點感謝前輩屏榮急診雲智謙醫師的補充
以及富邦產險窗口的確認
我原本以為產險窗口會擋複保險
但依照保單條款
若有兩張以上醫責險條款
會依比例原則分配賠償金額
如下圖所示
所以假設醫師投保兩家醫責險
保額各1000萬,自負額10%
今受賠償請求500萬元
則兩家公司各分擔225萬元賠償責任
50萬元自負額由醫師負擔
但是人身保險
做雙實支實付醫療險
是因為各家保單條款、保額有互補之功效
那醫責險為何要投保多家
還要冒惡意複保險
契約無效的風險呢?
保險法 第 37 條
要保人故意不為前條之通知,
或意圖不當得利而為複保險者,
其契約無效。
若要拉高保額
或無自負額等非DM明載條件之保單
可先提供相關個人資料
選擇有醫責險投保經驗之保險經紀人/業務員協助
多家洽詢
請保險公司核保人員計算
超過1000萬保額的實際費率表
客戶可多加比較後
再做最後選擇
A11.
法律實務上
是採用霍夫曼係數計算一次給付
司法院網站上可查到計算機如下
https://gdgt.judicial.gov.tw/judtool/wkc/GDGT03.htm
40歲男性,每月給付5萬元至身故,
換算須一次賠償13,212,688 元。
因保額1000萬,
所以保險公司最多負擔900萬(考慮10%自負額)
剩下421萬左右由醫師負責
(感謝 張峻鳴保險經紀人的補充說明)
A12.
醫責險是保險業中相對冷門的險種
絕大多數的業務員或窗口並不熟悉
有些保險公司甚至沒有DM或是相關文宣
這些非標準承保的條件
並不是每家保險公司都能受理承保
但有問有送件 就有機會
建議透過熟悉醫責險的保險經紀人/業務員來投保
且依據民法契約自由的原則
保險公司之核保部門仍可決定是否承保
A13.
投保率的部分
目前大家粗略估計
是用產險公會 醫責險件數/西+牙+中醫師執業會員數來計算
依照上圖公開資料計算
2020年醫責險投保率為19285/73776=約26%左右
但實務上有部分醫師會說
其服務的醫院/診所有投保醫療機構綜合責任保險
或是互助會/公積金制度(類似保險?)可協助醫糾賠償
所以詳細的醫責險投保率
我目前尚未看到實際資料
A14.
法律我不是專長
不過一點淺見與大家分享
最後感謝
提供諮詢意見
才能順利完成此篇文章
謝謝大家

圖片引用自 Amazon
(原文發表於Apen醫師社群,
並且靈感發想自綠角財經筆記,
感謝陳允青醫師的時相討論)
許多人以為
投資理財的第一步
就是把自己的閒錢
丟進股票、基金、房地產......等投資商品中
但是其實投資理財最重要的
其實是認識自己&商品可能的風險
是每個人一生中
都可能面臨的問題
這些狀況造成的財務問題
是我們理財規劃時
首先要處理的議題

在”The White Coat Investor's Financial Boot Camp
白袍投資人的新兵訓練營”這本書中
第一步是先講失能險
第二步是壽險
接下來才是處理消費支出、
還學貸(美國念醫學院很貴……) 、
增加收入、房屋/投資理財……等問題
要先能因應人身風險
才再考慮其他財務問題

尤其對高收入的醫師族群來說
壽險、失能險及醫責險更為重要
失能險:
保障我們即便失去工作能力後
保險公司能給予替代的被動收入
支應照顧病人的花費
以及家庭日常開銷
壽險:
即便醫師本人不幸過世
也能留下一筆可觀的資金
支應家人一段時間的生活開銷、房車貸款......等
醫責險:
若不幸在臨床服務上
面臨病人高額的賠償請求
醫責險可以讓保險公司協助調解與法律相關事宜
並且讓保險公司負擔賠償的責任
至於實務上
如何運用台灣市場的保險商品
規劃最適合的保險組合呢?
就要好好跟專業的保險經紀人討論了......
也可參考以下相關連結之介紹

醫預法第三條第五項:「當事人:指與醫療爭議有關之醫事人員、醫事機構、病人或其他依法得提起訴訟之人。」那這個依法得提起訴訟之人如果照民法以及刑事訴訟法的規範,可以有很多人…..
醫預法第六條第一項:「醫療機構應組成醫療事故關懷小組,於醫療事故發生之翌日起五個工作日內,向病人、家屬或其代理人說明、溝通,並提供協助及關懷服務。但九十九床以下醫院及診所,得指定專業人員或委由專業機構、團體為之。」
所以或許以後可以成立專業機構來接小醫院、診所的委託囉! 強制要成立關懷小組呢!
醫預法第十二條第一項: 「直轄市、縣(市)主管機關應組成醫療爭議調解會(以下簡稱調解會),辦理醫療爭議之調解。」
醫預法第十六條第三項: 「當事人申請調解而調解不成立,於調解不成立證明書送達之翌日起六個月內就醫療爭議刑事案件提起告訴者,視為自申請調解時,已經提出告訴。」
其實成立醫療爭議調解會是相當不錯的,因為老實說各鄉鎮市區調解會的成員水準參差不齊,有時候醫師上調解會真的是秀才遇到兵,有理說不清。成立專業的醫療爭議調解會,至少能夠有同一水平的討論。
不過傳統告訴乃論之罪是六個月內不提出告訴,依法就不能再追訴。醫預法第十五條這樣寫,反而讓病家可以延長考慮告訴的時間,對醫師不利。
臺灣高等法院臺中分院 99 年度醫上易字第 1342 號刑事判決: 「……在醫療過失案件,醫護人員對於所醫護病人之傷害是否應負業務過失傷害之罪責,端視其有無刑法上之過失而定,即須醫護人員對於該傷害結果之發生是否有所預見,且於當時情況下,以斯時之醫療水準、設備,醫護人員之經驗等主、客觀因素綜合判斷,是否有預見及避免結果發生之可能性。倘醫護人員所為之醫療行為並無缺失,無悖於醫學知識及現行醫療常規,即難認為有過失。」
所以依照這樣的看法,要達成醫療過失其實除非真的很誇張,不然是不容易成立的。
黃律師整理避免被告的原則:跟上最新的醫療常規、病歷記載詳實。
不過不要病歷上傳健保署、家屬病歷複製後還在改病歷,這樣會有偽造文書的風險。
然後其實醫療機構通則是不能錄音錄影的,有侵犯病人隱私的問題,而且如果錄音錄影的證據對醫師不利,這樣等於是拿石頭砸自己的腳。
聽到下半場的健保議題,很精彩,但也令第一線臨床醫師膽戰心驚。
其實原本醫療法、醫師法、全民健康保險法的規定沒有那麼多,但是健保署用了行政命令,訂定全民健康保險醫事服務機構特約及管理辦法,變成醫師不聽話,就要脅放大回推扣錢、解約數年,甚至還說醫師申報點數的錯誤,是詐欺取財、偽造文書、業務上登載不實,還送地檢署提起公訴……。唉!心酸誰人知……
簡單說:找好律師,不要隨便認罪緩起訴,不然那不合理的計算方式說是犯罪所得? 會被嚇死阿……
有同行在Q&A時間問到這問題,黃律師回答得很好。
公積金制度其實不是很透明,你不知道醫療機構收了這錢是怎麼用的,然後到時候真的出糾紛了,這公積金會全額支出呢?還是出一部分,剩下醫師自己負擔?甚至收了這錢,真的拿得出來嗎?
非常感謝有這樣的機會,看到醫法雙修的大前輩,講解第一線醫師可能會遇到的”社會事”。
希望之後還有機會,聽到更多如此精彩的演講。
如果覺得太複雜的話,找到好律師或直接投保醫責險,就會有保險公司、律師協助處理這些事喔!
最近因為常被詢問醫責險相關的問題,所以一併整理如下,供大家參考。
我以Medical dispute(醫療糾紛)在Google以及pubmed搜尋相關資料
實在沒有強烈證據顯示醫療糾紛與醫術、醫師能力……等
有任何相關性……
查到的一篇醫糾原因分析
裡面提到醫師端的原因
”溝通不足”是其中最重要的原因
(The influence factors of medical disputes in Shanghai and implications)
另參考國內資料(如醫療糾紛現況及處理醫療糾紛基本策略之建議)
「絕大多數的醫療糾紛沒有醫療過失,而絕大多數的醫療過失沒有醫療糾紛。」
「醫療糾紛多是家屬因為心中的憤怒無法排解,而走上法律訴訟或其他抗爭的方式」
所以醫療糾紛跟醫術有關嗎?我認為不是。
我認為只要身為醫師執業,
就有發生醫療糾紛的風險
只是有沒有真實發生而已。
病人想告你,不需要任何理由
保險是承擔確定的小損失(保費),
以轉移不確定的大損失(風險)。
你真的不需要醫責險來轉嫁自身的風險嗎?
我國醫師法規定之醫師包含西醫師、中醫師及牙醫師,
中醫師及牙醫師屬於甲類。
如果大家有看到甲類醫師的費率,
就知道當西醫師是多麼高風險了……
未持有專科醫師執照的醫師,
就是一般科醫師,
費率比照乙類一般內科醫師,
實在不懂這會有甚麼爭議……

但是此公司缺點是
當然這是我個人選擇,
實際醫責險的服務好不好,
真正遇到理賠時才知道……
有趣的是,
除了11家與醫師公會有簽備忘錄外,
還有其他幾間產險公司未簽備忘錄,
其中不乏國內知名金控之產險公司,
這其他幾間公司也有醫責險推出。
若有同業有興趣其服務及報價,可提供以下幾項資料:
過去損失經驗、執業年資、學歷、平均每日診病次數、服務機構
我可以協助詢問喔!
全部寫上去,我就是這樣寫要保書的。
被保險人執行未經主管機關許可之業務
或其他非法行為所發生之賠償責任,
不負賠償責任。
所以請大家要乖乖報備支援喔!
我詢問過律師,
這樣是可以投保的。
而且可以增加保額。
若真的理賠出險,
兩張保單依保險金額比例賠錢。
(有興趣了解的可以查找責任保險適用複保險的相關專文討論)
所以這部份我是不敢保證。
不過換個想法,有保醫責險,
才有跟保險公司爭取理賠、協調的機會,
如果不保,就沒有機會了。
所以各位醫師可以自行斟酌。
自負額為被保險人(醫師)責任之10%,就我理解是50萬元。
有醫糾疑慮時就要通知保險公司,保險公司也會協助調解。
可參考之前文章介紹之"保險理賠之SOP及流程圖"。
並且只要有通知保險公司參與調解,和解賠償金也會由保險支付喔!
引用黃怡文醫師的文章(醫療責任險有沒有用? 該不該保??)
「如果保險公司發現被保險醫師
無法證明在醫療的過程中完全沒有瑕疵,
那麼就會以醫師有責任的角度來處理。
問題是......有的醫師誤以為他們本身沒有過失,
所以拒絕簽署和解書......」
「我們能和原告達成和解,
即使真的有業務上的過失,
大部分的法官還是會傾向判不需要坐牢的刑責。
如果我們沒有明確過失,
又和家屬達成和解,
那就更單純了,
這一類的案件,
刑事判決結果幾乎都是不起訴處分。」
我看我的保單條款是這樣寫的
「被保險人於追溯日起至保險期間屆滿之日,
因執行醫師業務,
直接引致病人體傷或死亡,
依法應由被保險人負賠償責任,
而在保險期間內首次受賠償請求時,
本公司依本保險契約之約定,對被保險人負賠償之責。」
其實並沒有說到過失與否,
只要是醫師依法被要求要賠償,
不論是和解金或判決賠償金,
這樣的民事責任賠償,
就由保險公司來負責。
如果是更高深的法律層面探討,
可能就要請教專業的律師協助了。
可以,我跟保險公司窗口確認過了,我也有實際成功投保的案例。
保險法上有複保險的相關規定
保險法 第 35 條
「複保險,
謂要保人對於同一保險利益,
同一保險事故,
與數保險人分別訂立數個保險之契約行為。」
保險法 第 37 條
「要保人故意不為前條之通知,
或意圖不當得利而為複保險者,
其契約無效。」
因為財產保險有不當得利的疑慮,
所以一般同一種保險,
是不能同時投保數間保險公司的。
(註: 屏榮雲智謙醫師分享個人經驗
可以投保多家保險公司做複保險
不過要用善意複保險的話
就需要通知各家保險公司
否則契約會無效
若醫生真的有需要
我也可以試著與保險公司接洽投保 )
以上報告。若有任何問題,都歡迎來信/FB……等各種方式討論喔!